
RIB du Livret A : où le trouver et à quoi il sert
 Christophe
•
27 octobre 2026
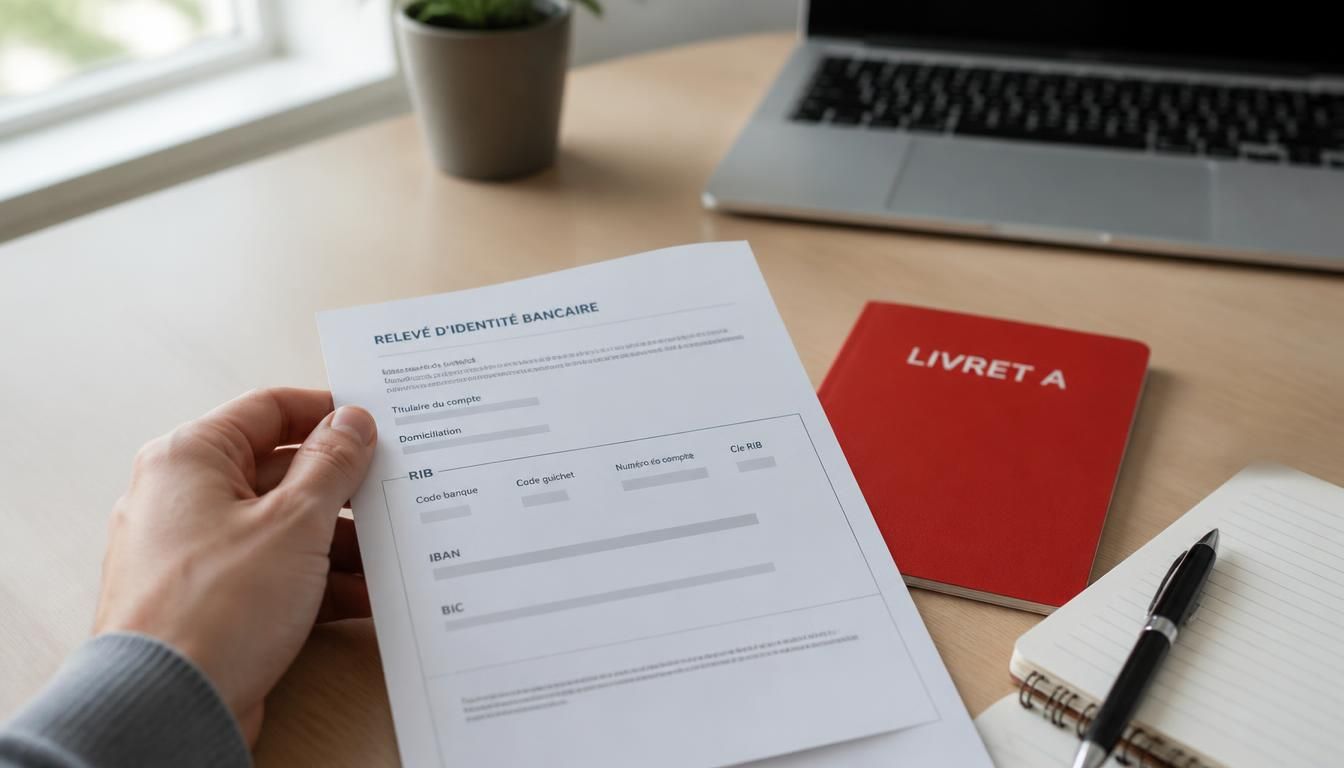
Vous avez déjà eu ce petit doute au moment de remplir un formulaire : faut-il transmettre un relevé, un IBAN ou autre chose ? Le relevé d’identité bancaire du Livret A est le document qui rassemble les coordonnées utiles pour identifier ce compte d’épargne et faciliter certaines opérations. Il permet de recevoir ou d’envoyer de l’argent, de vérifier une domiciliation et d’éviter les erreurs au moment d’un virement. Quand on sait le lire, on gagne du temps et on sécurise chaque démarche.
Dans la pratique, ce relevé d’identité bancaire du Livret A sert de repère bancaire clair : il aide votre banque à reconnaître le compte, le titulaire et les références associées. Si vous devez partager vos coordonnées, mieux vaut comprendre ce que contient ce rib, comment il s’utilise et dans quels cas il reste pertinent. C’est souvent la différence entre une transaction fluide et une demande rejetée.
Comprendre le RIB avant de parler du Livret A
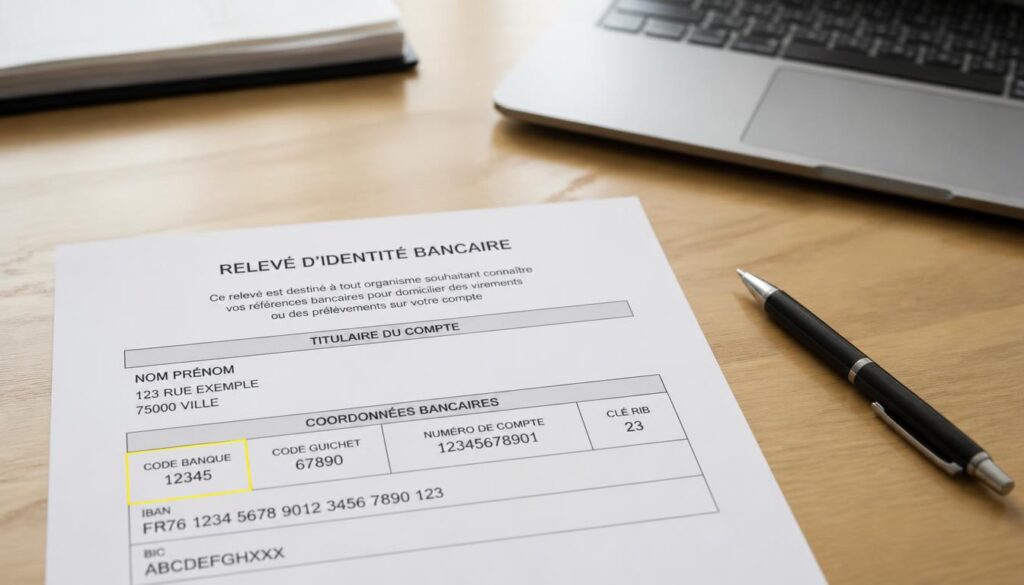
Le rib est un document bancaire qui identifie un compte et son titulaire avec des références précises. Pour comprendre un relevé d’identité bancaire du Livret A, il faut retenir que le rib n’est pas seulement une suite de chiffres : c’est une information de repérage bancaire, utile pour distinguer un compte d’un autre. On y retrouve des éléments liés à l’identité du compte, au code banque, au guichet et au numéro de compte. Cette base évite les confusions lors d’une opération bancaire. En complément, découvrez numéro swift banque.
On parle souvent de rib alors que l’on pense à l’IBAN, car les deux circulent ensemble sur le même document bancaire. Le rib est l’ensemble des coordonnées nationales, tandis que l’IBAN et le BIC complètent l’identification bancaire. Pour comprendre, imaginez un dossier administratif simple : le rib donne la carte d’identité du compte, l’IBAN précise la structure internationale, et le BIC ajoute le code de l’établissement bancaire.
Pourquoi on parle souvent de RIB alors qu’on pense à l’IBAN
Le rib reste le mot le plus courant dans le langage bancaire quotidien, même quand l’IBAN est demandé. Beaucoup de formulaires affichent “RIB” alors qu’ils attendent surtout l’IBAN et parfois le BIC. Cette habitude vient du fait que le rib a longtemps résumé l’identité bancaire d’un compte. Pour vous, le plus simple est de retenir que le rib est le document, et que l’IBAN en est la version standardisée pour les échanges.
Ce que chaque donnée permet d’identifier
Chaque code du rib sert à identifier un élément précis du compte bancaire. Le code banque repère l’établissement, le code guichet localise l’agence, le numéro de compte distingue le titulaire, et la clé sécurise l’ensemble. Cette information bancaire permet de vérifier qu’un compte est cohérent avant un virement. Si un chiffre manque ou si le code ne correspond pas, l’opération peut être refusée par la banque. Pour approfondir ce sujet, consultez notre guide sur code banque sur un rib.
À quoi sert un document bancaire pour un compte d’épargne ?
Un document bancaire lié à un compte d’épargne sert à utiliser des coordonnées fiables pour les mouvements d’argent. Si vous devez recevoir un virement, envoyer un virement ou autoriser un prélèvement, ce support facilite la transaction et limite les erreurs. Le titulaire peut transmettre ses coordonnées à un bénéficiaire, à un employeur ou à un organisme administratif. Dans la vie réelle, on s’en sert souvent pour une épargne que l’on veut garder accessible sans ouvrir un autre compte.
Le même document peut aussi aider à utiliser un prélèvement récurrent, comme une cotisation ou une facture, puis à envoyer une confirmation de transaction à un tiers. L’utilisation reste simple : on partage les coordonnées, on vérifie le bénéficiaire, puis on suit le virement ou le prélèvement. Cette logique évite de multiplier les justificatifs papier et rend la gestion plus fluide au quotidien.
Les opérations du quotidien concernées
Les opérations du quotidien concernées sont souvent très concrètes : recevoir un virement, envoyer un virement, mettre en place un prélèvement, ou suivre une transaction ponctuelle. Dans une famille, on peut aussi utiliser ces coordonnées pour rembourser une avance ou transférer une somme vers un autre compte. Le titulaire garde ainsi une trace claire de chaque mouvement.
- Recevoir un virement sur un compte d’épargne
- Envoyer un virement à un proche ou à un organisme
- Mettre en place un prélèvement automatique
- Suivre une transaction administrative ou personnelle
Les situations où l’on demande un RIB
Les situations où l’on demande un rib sont nombreuses : ouverture d’un dossier, remboursement, paie, aide sociale ou changement de domiciliation bancaire. On peut aussi utiliser ces coordonnées pour envoyer une preuve de compte à un service administratif. Dans tous les cas, le rib sert à sécuriser la transaction et à éviter une erreur sur le bénéficiaire.
Comment lire les coordonnées d’un compte
Les coordonnées d’un compte se lisent ligne par ligne, en commençant par le nom du titulaire puis par les codes bancaires. Le code banque, le code guichet, le numéro de compte et la clé composent la base du document. Pour identifer un compte, il suffit de vérifier que chaque chiffre correspond à la bonne zone du document. Une lecture attentive évite les erreurs de saisie, surtout quand vous préparez un virement ou un prélèvement. Vous pourriez également être intéressé par rib de.
Le numéro de compte et la clé sont les deux éléments les plus sensibles, car ils complètent le code banque et le code guichet. Le document peut aussi contenir l’IBAN et le BIC, utiles pour les opérations plus larges. Si la clé ne correspond pas au reste, la cohérence du compte est douteuse. En pratique, un bon réflexe consiste à relire chaque chiffre avant de transmettre le document.
| Élément | Fonction |
|---|---|
| Code banque | Identifie l’établissement bancaire |
| Code guichet | Repère l’agence ou le guichet |
| Numéro de compte | Désigne le compte du titulaire |
| Clé | Vérifie la cohérence du code |
Pour lire correctement ce document, observez la zone des coordonnées, puis contrôlez la suite de chiffres. Le titulaire doit apparaître clairement, sans ambiguïté, afin que la banque traite l’opération sans blocage. Cette lecture simple suffit souvent à éviter un rejet de transaction.
Où trouver le RIB du Livret A ?
Le RIB du Livret A s’obtient généralement depuis l’espace client en ligne, l’application mobile ou une agence. Si vous cherchez à obtenir ce document rapidement, la première ligne à consulter est souvent la rubrique des comptes, où le téléchargement est proposé en quelques clics. La banque peut aussi fournir un relevé téléchargeable ou une pièce à imprimer selon ses outils numériques. L’accès reste rapide dès que l’on sait où cliquer.
Vous pouvez aussi obtenir ce document en agence, en demandant au conseiller de relever les coordonnées du livret, ou par voie postale si la banque propose ce canal. Pour télécharger le fichier, il suffit souvent d’ouvrir la ligne du compte puis de choisir l’option de document bancaire. Avant de l’envoyer, vérifiez toujours que la banque et le numéro affichés correspondent bien à votre livret.
Les chemins les plus simples selon la banque
Les chemins les plus simples selon la banque passent presque toujours par la ligne du compte dans l’espace client. Sur mobile, l’accès est souvent plus rapide, car le téléchargement se fait directement depuis l’application. En agence, la demande reste utile si vous préférez un échange humain ou si vous avez perdu votre accès numérique. Le plus pratique dépend donc de votre usage.
Ce qu’il faut vérifier avant de le transmettre
Avant de transmettre ce document, vérifiez le nom du titulaire, l’exactitude de la ligne IBAN et la présence du bon livret. Une erreur de banque ou de compte peut bloquer la transaction. Si le document doit partir par courrier postal, gardez une copie pour vos archives personnelles. Ce contrôle simple évite bien des retours inutiles.
Le Livret A peut avoir un RIB
Le Livret A peut avoir un rib associé, selon l’établissement, et ce point surprend souvent les épargnants. Ce rib permet d’identifier le livret comme un support d’épargne bancaire, même s’il ne fonctionne pas comme un compte courant. L’iban et le bic peuvent y figurer pour faciliter certaines opérations, mais l’usage reste encadré par la banque et par la nature même de l’épargne. Le document sert donc à l’identité du livret, pas à en faire un compte classique.
Dans un établissement français, le rib du livret reste utile pour recevoir certaines sommes ou pour organiser un transfert autorisé. En revanche, il ne remplace pas un compte courant pour toutes les opérations du quotidien. L’identité bancaire du livret sert surtout à simplifier les échanges entre comptes, sans transformer l’épargne en outil de paiement complet. C’est une nuance importante à garder en tête.
Ce que l’on peut faire avec ce support
Avec ce support, on peut surtout recevoir un virement autorisé, suivre un transfert interne et identifier le livret dans la banque. L’iban facilite la lecture internationale, tandis que le bic précise l’établissement. Pour un usage français courant, le rib suffit souvent à sécuriser la transmission des coordonnées. Ce support reste donc pratique pour l’épargne sans devenir un compte de paiement.
Ce qu’il ne remplace pas dans la vie bancaire
Le rib du livret ne remplace pas un compte courant pour régler des dépenses quotidiennes, domicilier des paiements récurrents ou gérer des opérations complexes. L’épargne conserve ses règles propres, et l’établissement bancaire peut limiter certains usages. Si vous cherchez un outil de paiement complet, ce n’est pas le bon support. Il reste avant tout un repère d’épargne.
Peut-on faire un virement sur un Livret A ?
Un virement sur un Livret A est possible dans certains cas, mais il dépend des règles de l’établissement et du type d’opération. On peut effectuer un virement entrant, par exemple pour alimenter l’épargne, et parfois un virement sortant vers un compte autorisé. Le crédit du livret doit respecter les limites fixées par la banque, surtout quand le compte source ou le compte destinataire est particulier.
Le virement automatique peut aussi exister pour alimenter régulièrement le livret, mais il faut vérifier la compatibilité avec le prêt, le compte domicilié ou le pays d’origine de la transaction. Un partenaire financier à l’étranger ne fonctionnera pas toujours comme un virement interne français. Avant d’effectuer l’opération, relisez les conditions du livret et contrôlez le crédit affiché.
Les cas les plus fréquents d’utilisation
Les cas les plus fréquents d’utilisation concernent l’alimentation de l’épargne, le transfert depuis un compte courant et, plus rarement, un remboursement ponctuel. Le virement peut être automatique si la banque l’autorise, ou manuel si vous préférez garder la main. Dans tous les cas, le crédit doit apparaître clairement sur le relevé du livret.
Les précautions avant validation
Avant validation, vérifiez le compte source, le montant, le destinataire et la nature du crédit. Un prêt remboursé par erreur, un virement mal saisi ou une transaction vers un mauvais compte peut prendre du temps à corriger. Si le pays ou le partenaire bancaire est étranger, confirmez la compatibilité avant d’appuyer sur “valider”.
Sécurité et vérifications avant de partager ses coordonnées
La sécurité des coordonnées bancaires repose sur des vérifications simples, car une fraude commence souvent par une erreur de transmission. Vous pouvez utiliser un rib sans risque majeur pour un usage normal, mais il faut identifier le bon destinataire avant chaque envoi. Une pièce justificative, un chèque ou une demande inhabituelle doivent toujours vous alerter. Le domicile postal du bénéficiaire ne suffit pas à prouver sa fiabilité.
Le meilleur tip consiste à comparer le nom, le numéro de compte et l’information demandée avant d’envoyer quoi que ce soit. Si une banque vous demande une confirmation, prenez le temps de vérifier la pièce jointe et le contexte. La fraude profite souvent d’un moment d’inattention, alors mieux vaut relire deux fois qu’une seule. Un rib transmis au bon interlocuteur reste un outil courant, pas un danger en soi.
- Vérifier l’identité du destinataire avant tout envoi
- Contrôler le numéro de compte et le chèque associé si nécessaire
- Éviter d’utiliser une information reçue par message suspect
- Demander une confirmation à la banque en cas de doute
Les réflexes simples pour éviter les erreurs
Les réflexes simples pour éviter les erreurs sont de relire chaque information, de comparer les pièces reçues et de ne jamais transmettre un document sans vérifier le contexte. Une fraude se repère souvent à une demande urgente ou à une adresse postale incohérente. Si le chèque, la pièce d’identité ou le message vous paraît étrange, ralentissez.
Quand demander confirmation à sa banque
Demandez confirmation à votre banque quand le bénéficiaire est inconnu, quand la demande paraît inhabituelle ou quand un document semble incomplet. Une information bancaire mal interprétée peut suffire à provoquer une erreur de virement. La banque peut alors vérifier la cohérence du compte et vous aider à limiter la fraude. Pour aller plus loin, lisez iban swift/bic.
FAQ – Questions fréquentes sur les coordonnées bancaires du Livret A
Un Livret A a-t-il un RIB ?
Oui, un Livret A peut avoir un rib selon la banque. Ce rib sert à identifier le livret et à faciliter certaines opérations autorisées.
Où trouver l’IBAN du Livret A ?
L’iban du livret se trouve souvent dans l’espace client, sur l’application ou sur un document bancaire téléchargeable. La banque peut aussi le fournir en agence.
Peut-on recevoir un virement sur un Livret A ?
Oui, un virement peut créditer un Livret A si l’opération est autorisée par la banque. Le rib et l’iban permettent alors d’identifier le compte.
Le RIB est-il le même que l’IBAN ?
Non, le rib et l’iban ne sont pas identiques. Le rib regroupe les coordonnées bancaires, tandis que l’iban standardise l’identification du compte.
Est-ce risqué de transmettre ses coordonnées bancaires ?
Transmettre un rib n’est pas dangereux en soi, mais il faut vérifier le destinataire. Le risque vient surtout d’une fraude ou d’une mauvaise utilisation de l’information.
Le BIC est-il toujours demandé ?
Le bic est souvent demandé avec l’iban, surtout pour un virement. Certaines banques l’affichent directement sur le document du livret.
Peut-on mettre en place un prélèvement sur un Livret A ?
Un prélèvement sur un Livret A dépend des règles de la banque et du type d’opération. Le rib du livret ne garantit pas à lui seul l’acceptation du prélèvement.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque