
Où trouver le code banque sur un RIB et à quoi il sert
 Christophe
•
15 octobre 2026
Vous avez déjà rempli un formulaire de virement en vous demandant si tout était bien au bon endroit ? Le RIB sert justement à éviter ce doute, car il rassemble les repères nécessaires pour identifier un compte sans erreur. Le code banque sur un rib représente l’un de ces repères essentiels : il aide à reconnaître l’établissement, à lire les coordonnées et à sécuriser les échanges. Dans ce guide, vous allez comprendre comment le repérer, le comparer avec les autres identifiants et l’utiliser avec méthode, que ce soit pour un virement, un prélèvement ou une vérification rapide en ligne.
Le code banque sur un RIB
- Le code banque identifie l’établissement bancaire, tandis que le code de guichet précise l’agence ou l’unité de gestion. Le numéro de compte individualise le client et la clé bancaire sert à vérifier la cohérence de l’ensemble.
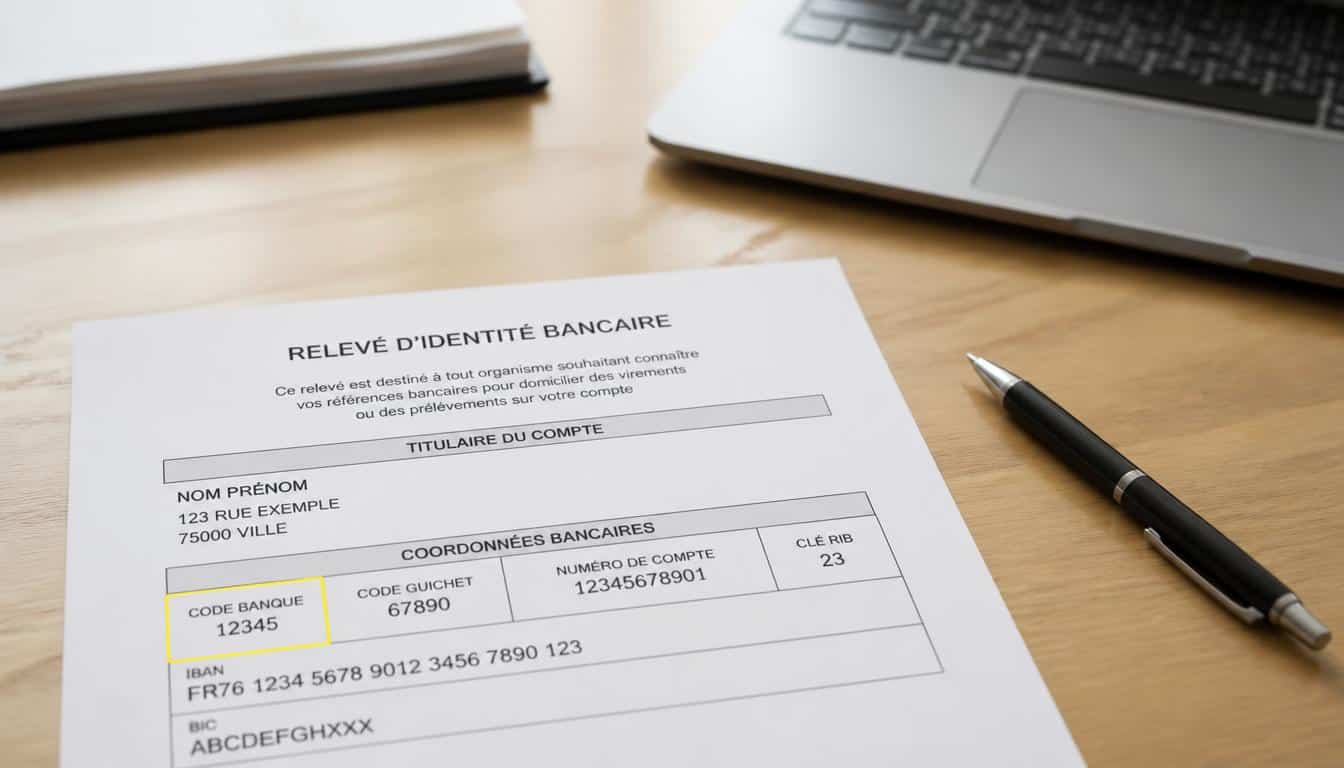
- Le code banque se repère sur un RIB papier dans la ligne des coordonnées, généralement au milieu d’une suite de chiffres séparés. En ligne, il apparaît dans l’espace client, parfois dans un format plus compact ou dans un PDF téléchargeable.
- Un RIB repose sur quatre blocs qui s’enchaînent dans un ordre fixe : code banque, code guichet, numéro de compte et clé RIB. Si le code banque change, la banque change aussi, même si le reste du compte peut rester similaire.
- Le code banque, l’IBAN et le SWIFT n’ont pas le même rôle. Le code banque désigne l’établissement, l’IBAN identifie le compte dans un format international et le SWIFT sert à reconnaître la banque dans un contexte international.
- Le code banque facilite les virements et les prélèvements en donnant à la banque un repère stable. Il intervient notamment pour un salaire, un remboursement, un prélèvement automatique ou un transfert entre deux comptes.
- Avant transmission, il faut contrôler le code banque, le code guichet, le numéro de compte et la clé. Une banque vérifie aussi la cohérence des chiffres et la validité des coordonnées avant d’exécuter l’opération.
En pratique, ce repère bancaire facilite la lecture d’un document bancaire et limite les confusions entre un code, un IBAN ou un swift. Si vous devez transmettre vos coordonnées à un tiers, mieux vaut savoir exactement ce que vous envoyez et pourquoi. Vous gagnerez ainsi en précision, en contrôle et en sérénité.
Comprendre l’identifiant bancaire avant de lire un RIB
Le code bancaire sert à identifier une banque de façon simple et normalisée. Dans les coordonnées bancaires, chaque code a une fonction précise, et il faut comprendre ce rôle avant d’ouvrir un document. Le code ne décrit pas le titulaire du compte ; il renvoie à l’établissement bancaire qui héberge le compte. Cette information visible permet d’identifier rapidement la banque et de relier le numéro au bon réseau bancaire.
- Le code bancaire situe l’établissement.
- Le code de guichet précise l’agence ou l’unité de gestion.
- Le numéro de compte individualise le compte du client.
- La clé bancaire aide à vérifier la cohérence de l’ensemble.
Quand vous lisez un compte, vous voyez donc une structure technique plus qu’un simple numéro. Un exemple courant : un compte ouvert dans une banque locale à Lyon peut afficher un code différent de celui d’une autre banque, même si le format reste identique. Cette logique aide à comprendre pourquoi la banque doit être identifiable d’un coup d’œil.
Ce que représente chaque code dans les coordonnées bancaires
Chaque code bancaire joue un rôle distinct dans les coordonnées bancaires. Le code banque désigne l’établissement, le code guichet situe l’unité de gestion, et le numéro de compte rattache la ligne au client. Le code n’est donc pas une donnée isolée : il s’inscrit dans un ensemble bancaire cohérent. Quand vous comparez deux comptes, vous pouvez voir qu’un même établissement garde le même code, tandis qu’un autre change selon la banque. Cette lecture technique permet de comprendre rapidement l’origine d’un compte et de vérifier une information avant toute opération.
Pourquoi la banque doit être identifiable d’un coup d’œil
La banque doit être identifiable d’un coup d’œil pour éviter les erreurs de routage et les confusions entre établissements. Un code bancaire lisible permet de relier le compte au bon interlocuteur et d’accélérer le traitement. Dans un contexte bancaire, cette lisibilité compte autant pour le client que pour l’opérateur. Elle aide aussi à contrôler un relevé, à comparer deux comptes et à repérer une anomalie. Sans cette identification immédiate, un simple transfert peut devenir plus long à vérifier et plus difficile à corriger.
Où repérer le code dans un RIB papier ou en ligne
Le code bancaire se repère sur un RIB papier dans la ligne des coordonnées, généralement au milieu d’une suite de chiffres clairement séparés. Sur un rib en ligne, il apparaît dans l’espace client, parfois avec un format plus compact. Pour trouver le bon code, il faut lire la zone dédiée aux coordonnées et ne pas confondre cette ligne avec l’IBAN. Dans certains cas, l’application bancaire affiche aussi le rib au format téléchargeable.
- Sur le rib papier, cherchez la ligne des coordonnées du compte.
- Dans l’espace client, ouvrez la rubrique des documents bancaires.
- Dans l’application, consultez la fiche du compte.
- Sur un document PDF, repérez la zone du rib.
- En cas de doute, comparez le format visuel utilisé par votre banque.
Une minute suffit souvent pour trouver le bon repère, à condition de lire chaque caractère avec attention. L’astuce la plus simple consiste à suivre l’ordre des champs et à éviter de confondre un code avec le numéro de compte. Le format peut varier d’une banque à l’autre, mais la logique reste la même.
Lire la ligne des coordonnées sans se tromper
Lire la ligne des coordonnées sans se tromper demande de distinguer chaque bloc de chiffres. Le rib présente souvent une suite découpée en segments, et le code bancaire se trouve dans le premier ensemble. Le caractère de séparation visuel peut changer selon le document, mais la structure reste stable. Si vous lisez trop vite, vous risquez de confondre le code avec le guichet ou le numéro de compte. Pour trouver la bonne ligne, suivez toujours l’ordre affiché par le rib et vérifiez que le champ correspond bien à l’établissement.
Retrouver l’information dans l’espace client
Retrouver l’information dans l’espace client bancaire est généralement rapide. Ouvrez la fiche du compte, puis cherchez la section dédiée au rib ou aux coordonnées bancaires. L’application bancaire permet souvent d’obtenir le document en quelques clics, sans attendre l’agence. Le code bancaire y apparaît avec le reste des identifiants, ce qui facilite la vérification avant un envoi. Si l’interface propose plusieurs vues, sélectionnez celle qui affiche le détail complet du compte afin d’éviter toute confusion.
La structure complète des coordonnées bancaires
La structure bancaire d’un rib repose sur quatre blocs qui s’enchaînent avec logique. Le code banque ouvre la séquence, puis viennent le code guichet, le numéro de compte et la clé. Cette organisation permet de composer un identifiant complet et de comprendre comment le document établit le lien entre la banque et le compte. Dans l’iban français, certains chiffres reprennent cette logique interne, ce qui aide à lire l’ensemble sans confusion.
| Bloc | Rôle |
|---|---|
| Code banque | Identifie la banque |
| Code guichet | Repère l’agence ou l’unité |
| Numéro de compte | Désigne le compte du client |
| Clé RIB | Vérifie la cohérence des chiffres |
Pour comprendre l’ensemble, imaginez un rib qui commence par l’identifiant bancaire, se poursuit par la zone d’affectation et se termine par un contrôle. Le document devient alors plus lisible, et l’iban prend le relais pour les usages de saisie standardisée. Un exemple simple : si le code banque change, la banque change aussi, même si le reste du compte reste similaire.
Comment les quatre blocs du RIB s’enchaînent
Les quatre blocs du rib s’enchaînent dans un ordre fixe. Le code bancaire ouvre la lecture, le guichet précise l’implantation, le numéro de compte individualise le titulaire, puis la clé valide l’ensemble. Cette logique bancaire évite les ambiguïtés quand vous vérifiez un document. Le lecteur peut ainsi composer une vue complète du compte sans avoir à deviner la fonction de chaque chiffre. Dans la pratique, cette organisation rend le rib plus simple à contrôler et plus fiable à transmettre.
Le passage du RIB à l’IBAN sans confusion
Le passage du rib à l’iban consiste à transformer les coordonnées nationales en format international. L’iban reprend une partie des données du rib et les organise selon une norme commune. Ce changement ne supprime pas le code bancaire ; il l’intègre dans une séquence plus large. Pour comprendre la correspondance, il suffit de repérer les blocs de base puis de vérifier leur place dans la chaîne finale. Cette méthode évite les confusions quand vous comparez un document papier et un identifiant prêt à utiliser.
Différences entre code banque, guichet, IBAN et BIC/SWIFT
Le code bancaire, l’iban et le swift ne servent pas au même usage. Le code désigne l’établissement, tandis que l’iban identifie le compte dans un format standardisé. Le swift, lui, aide à reconnaître une banque dans un contexte international. Pour ne pas mélanger ces repères, gardez en tête que chaque code répond à une question différente : quelle banque, quel compte, quel pays, quel circuit. Pour aller plus loin, lisez bic identifier code.
- Le code banque identifie l’établissement bancaire.
- Le code guichet précise l’unité de gestion.
- L’iban sert à lire le compte dans un format international.
- Le swift complète l’identification pour une transaction internationale.
Dans un virement national, le rib ou l’iban suffit souvent. Pour un transfert vers l’étranger, le swift devient indispensable afin d’éviter une erreur de destination. La banque utilise alors plusieurs identifiants pour assurer le bon acheminement. Cette distinction est utile si vous devez envoyer des fonds hors de France ou vérifier un compte étranger.
Ce que fait le BIC/SWIFT dans un virement
Le BIC/SWIFT agit comme un identifiant bancaire international. Il indique à quelle banque appartient le compte et aide à diriger le virement vers le bon réseau. Dans une opération internationale, ce code complète l’iban et évite les ambiguïtés entre pays. Sans lui, la transaction peut être retardée ou mal orientée. Si vous envoyez des fonds à l’étranger, le swift devient donc un repère central, surtout lorsque la banque destinataire se trouve dans un autre système de paiement. En complément, découvrez iban swift/bic.
Pourquoi l’IBAN ne remplace pas tout
L’iban ne remplace pas tout, car il ne suffit pas toujours à lui seul pour une opération internationale. Il identifie le compte, mais le swift peut rester nécessaire pour atteindre la bonne banque. Le code bancaire national conserve aussi son utilité dans les échanges internes et dans la lecture du rib. En pratique, chaque identifiant a sa place : l’iban structure le compte, le swift oriente la banque, et le code bancaire garde son rôle de repère local.
À quoi sert ce repère dans les virements et prélèvements
Le code bancaire facilite le traitement des virements et des prélèvements en donnant à la banque un repère stable. Quand vous recevez un crédit sur votre compte, ce repère aide à acheminer les fonds vers la bonne destination. Il sert aussi au contrôle des coordonnées avant d’exécuter l’opération. Dans la vie courante, un salaire, un remboursement ou un transfert entre proches repose souvent sur ces informations. Pour un virement en euro, la précision du code améliore la fiabilité et réduit les erreurs de saisie.
- Recevoir un salaire par virement.
- Encaisser un remboursement de crédit.
- Autoriser un prélèvement automatique.
- Transférer des fonds entre deux comptes.
- Contrôler la cohérence d’un crédit en euro.
La banque vérifie ensuite que les données correspondent au bon compte avant de lancer l’opération. Ce contrôle protège le titulaire et limite les retours de fonds. Le même principe s’applique aux prélèvements récurrents, où la précision du repère bancaire assure un traitement rapide et automatique.
Les opérations courantes qui reposent sur ces coordonnées
Les opérations courantes qui reposent sur ces coordonnées sont nombreuses. Un virement de salaire, un remboursement de frais, un prélèvement d’abonnement ou un crédit ponctuel utilisent tous des repères bancaires fiables. La banque s’appuie sur ces éléments pour orienter les fonds sans ambiguïté. Dans un cadre en euro, la lecture correcte du code facilite aussi la gestion des opérations automatiques. Plus les coordonnées sont exactes, plus le traitement reste rapide et sûr.
Ce que vérifie la banque avant d’exécuter l’opération
Avant d’exécuter l’opération, la banque contrôle la cohérence des chiffres, la correspondance du compte et la validité des coordonnées. Ce contrôle limite les erreurs de crédit et les rejets de prélèvement. Si un élément ne correspond pas, la banque peut bloquer ou retarder le mouvement. Ce mécanisme protège les fonds et aide à sécuriser le circuit de paiement. Pour vous, cela signifie qu’un simple chiffre mal recopié peut modifier le traitement d’un virement ou d’un prélèvement.
Comment vérifier et transmettre ses coordonnées sans erreur
Vérifier ses coordonnées bancaires avant de les transmettre évite bien des soucis. Pour obtenir un document à jour, ouvrez votre espace personnel et comparez chaque code avec le compte concerné. Le contrôle doit porter sur le code banque, le code guichet, le numéro de compte et la clé. Si vous devez obtenir un rib pour un tiers, relisez l’information ligne par ligne avant l’envoi. Une vérification de quelques secondes suffit souvent à éviter une erreur de destinataire.
- Contrôlez chaque code avant tout envoi.
- Utilisez un document personnel à jour.
- Vérifiez le destinataire du virement ou du prélèvement.
- Conservez vos coordonnées dans un espace sécurisé.
- Demandez confirmation en cas de doute sur un crédit attendu.
Le plus sûr consiste à trouver le rib officiel dans votre espace client, puis à comparer le contenu avec vos informations personnelles. Si vous transmettez ces données depuis une caisse ou un guichet, gardez le document sous contrôle jusqu’à la fin de l’échange. Cette méthode réduit les erreurs et protège vos coordonnées.
Les bons réflexes avant un envoi à un tiers
Les bons réflexes avant un envoi à un tiers commencent par un contrôle complet du document. Vérifiez que le code bancaire correspond bien à votre compte personnel, puis assurez-vous que l’information est lisible et récente. Évitez d’envoyer un rib incomplet ou modifié. Si vous passez par une caisse ou un service papier, gardez une copie de l’information transmise. Ce contrôle simple limite les erreurs de destinataire et renforce la sécurité de vos échanges.
Quand demander une vérification supplémentaire
Demandez une vérification supplémentaire dès qu’un doute apparaît sur le code, le compte ou le destinataire. Une banque peut confirmer la cohérence d’un document personnel si vous avez un doute sur un crédit, un virement ou un prélèvement. Cette vérification est utile après un changement de coordonnées, une nouvelle saisie ou un document reçu d’un tiers. Mieux vaut prendre une minute de plus que corriger un transfert mal orienté.
FAQ – Questions fréquentes sur la lecture d’un RIB
Comment reconnaître le bon identifiant sur un RIB ?
Le bon identifiant sur un rib se repère en lisant la ligne complète des coordonnées. Le code bancaire désigne la banque, l’iban identifie le compte au format standard et le swift sert surtout à l’international. Si vous hésitez, comparez le document avec votre espace client et vérifiez le contrôle des chiffres avant un virement ou un prélèvement. Pour approfondir ce sujet, consultez notre guide sur numéro swift banque.
Le code banque change-t-il selon l’établissement ?
Oui, le code change selon la banque, car il identifie l’établissement bancaire. Deux comptes ouverts dans des banques différentes n’auront donc pas le même repère. Pour obtenir une information fiable, utilisez toujours le rib officiel ou le document à jour fourni par la banque. Ce contrôle évite une erreur lors d’un crédit ou d’un virement. Vous pourriez également être intéressé par rib de.
L’IBAN suffit-il pour un virement en France ?
Pour un virement en euro en France, l’iban suffit généralement à identifier le compte. La banque utilise ce format pour assurer un traitement rapide et automatique des fonds. Le code bancaire reste utile pour la lecture du rib, mais il n’est pas toujours saisi séparément. Si vous devez utiliser un formulaire, vérifiez tout de même l’information avant validation.
Faut-il le BIC/SWIFT pour un paiement à l’étranger ?
Oui, le swift peut être demandé pour un paiement à l’étranger, car il aide à identifier la banque destinataire. L’iban ne remplace pas toujours ce repère dans un contexte international. Pour un transfert hors de France, la banque peut demander un contrôle supplémentaire afin d’assurer le bon acheminement des fonds. C’est particulièrement utile pour un crédit ou un virement rapide.
Que faire si une erreur apparaît sur mes coordonnées ?
Si une erreur apparaît, contactez votre banque pour obtenir une information correcte et à jour. Ne transmettez pas un rib douteux à un tiers tant que le contrôle n’est pas terminé. Une simple faute de chiffre peut bloquer un prélèvement, retarder un virement ou empêcher le crédit des fonds. Mieux vaut corriger avant l’envoi que réparer après coup.
Où récupérer rapidement un RIB à jour ?
Vous pouvez obtenir un rib à jour dans votre espace client, dans l’application bancaire ou via un document personnel téléchargeable. La banque propose souvent un accès rapide pour trouver les coordonnées du compte en quelques clics. Avant de l’utiliser, vérifiez que le code bancaire et l’iban correspondent bien au compte concerné. Ce contrôle garantit une transmission fiable.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque